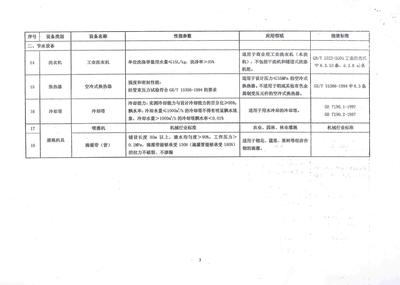
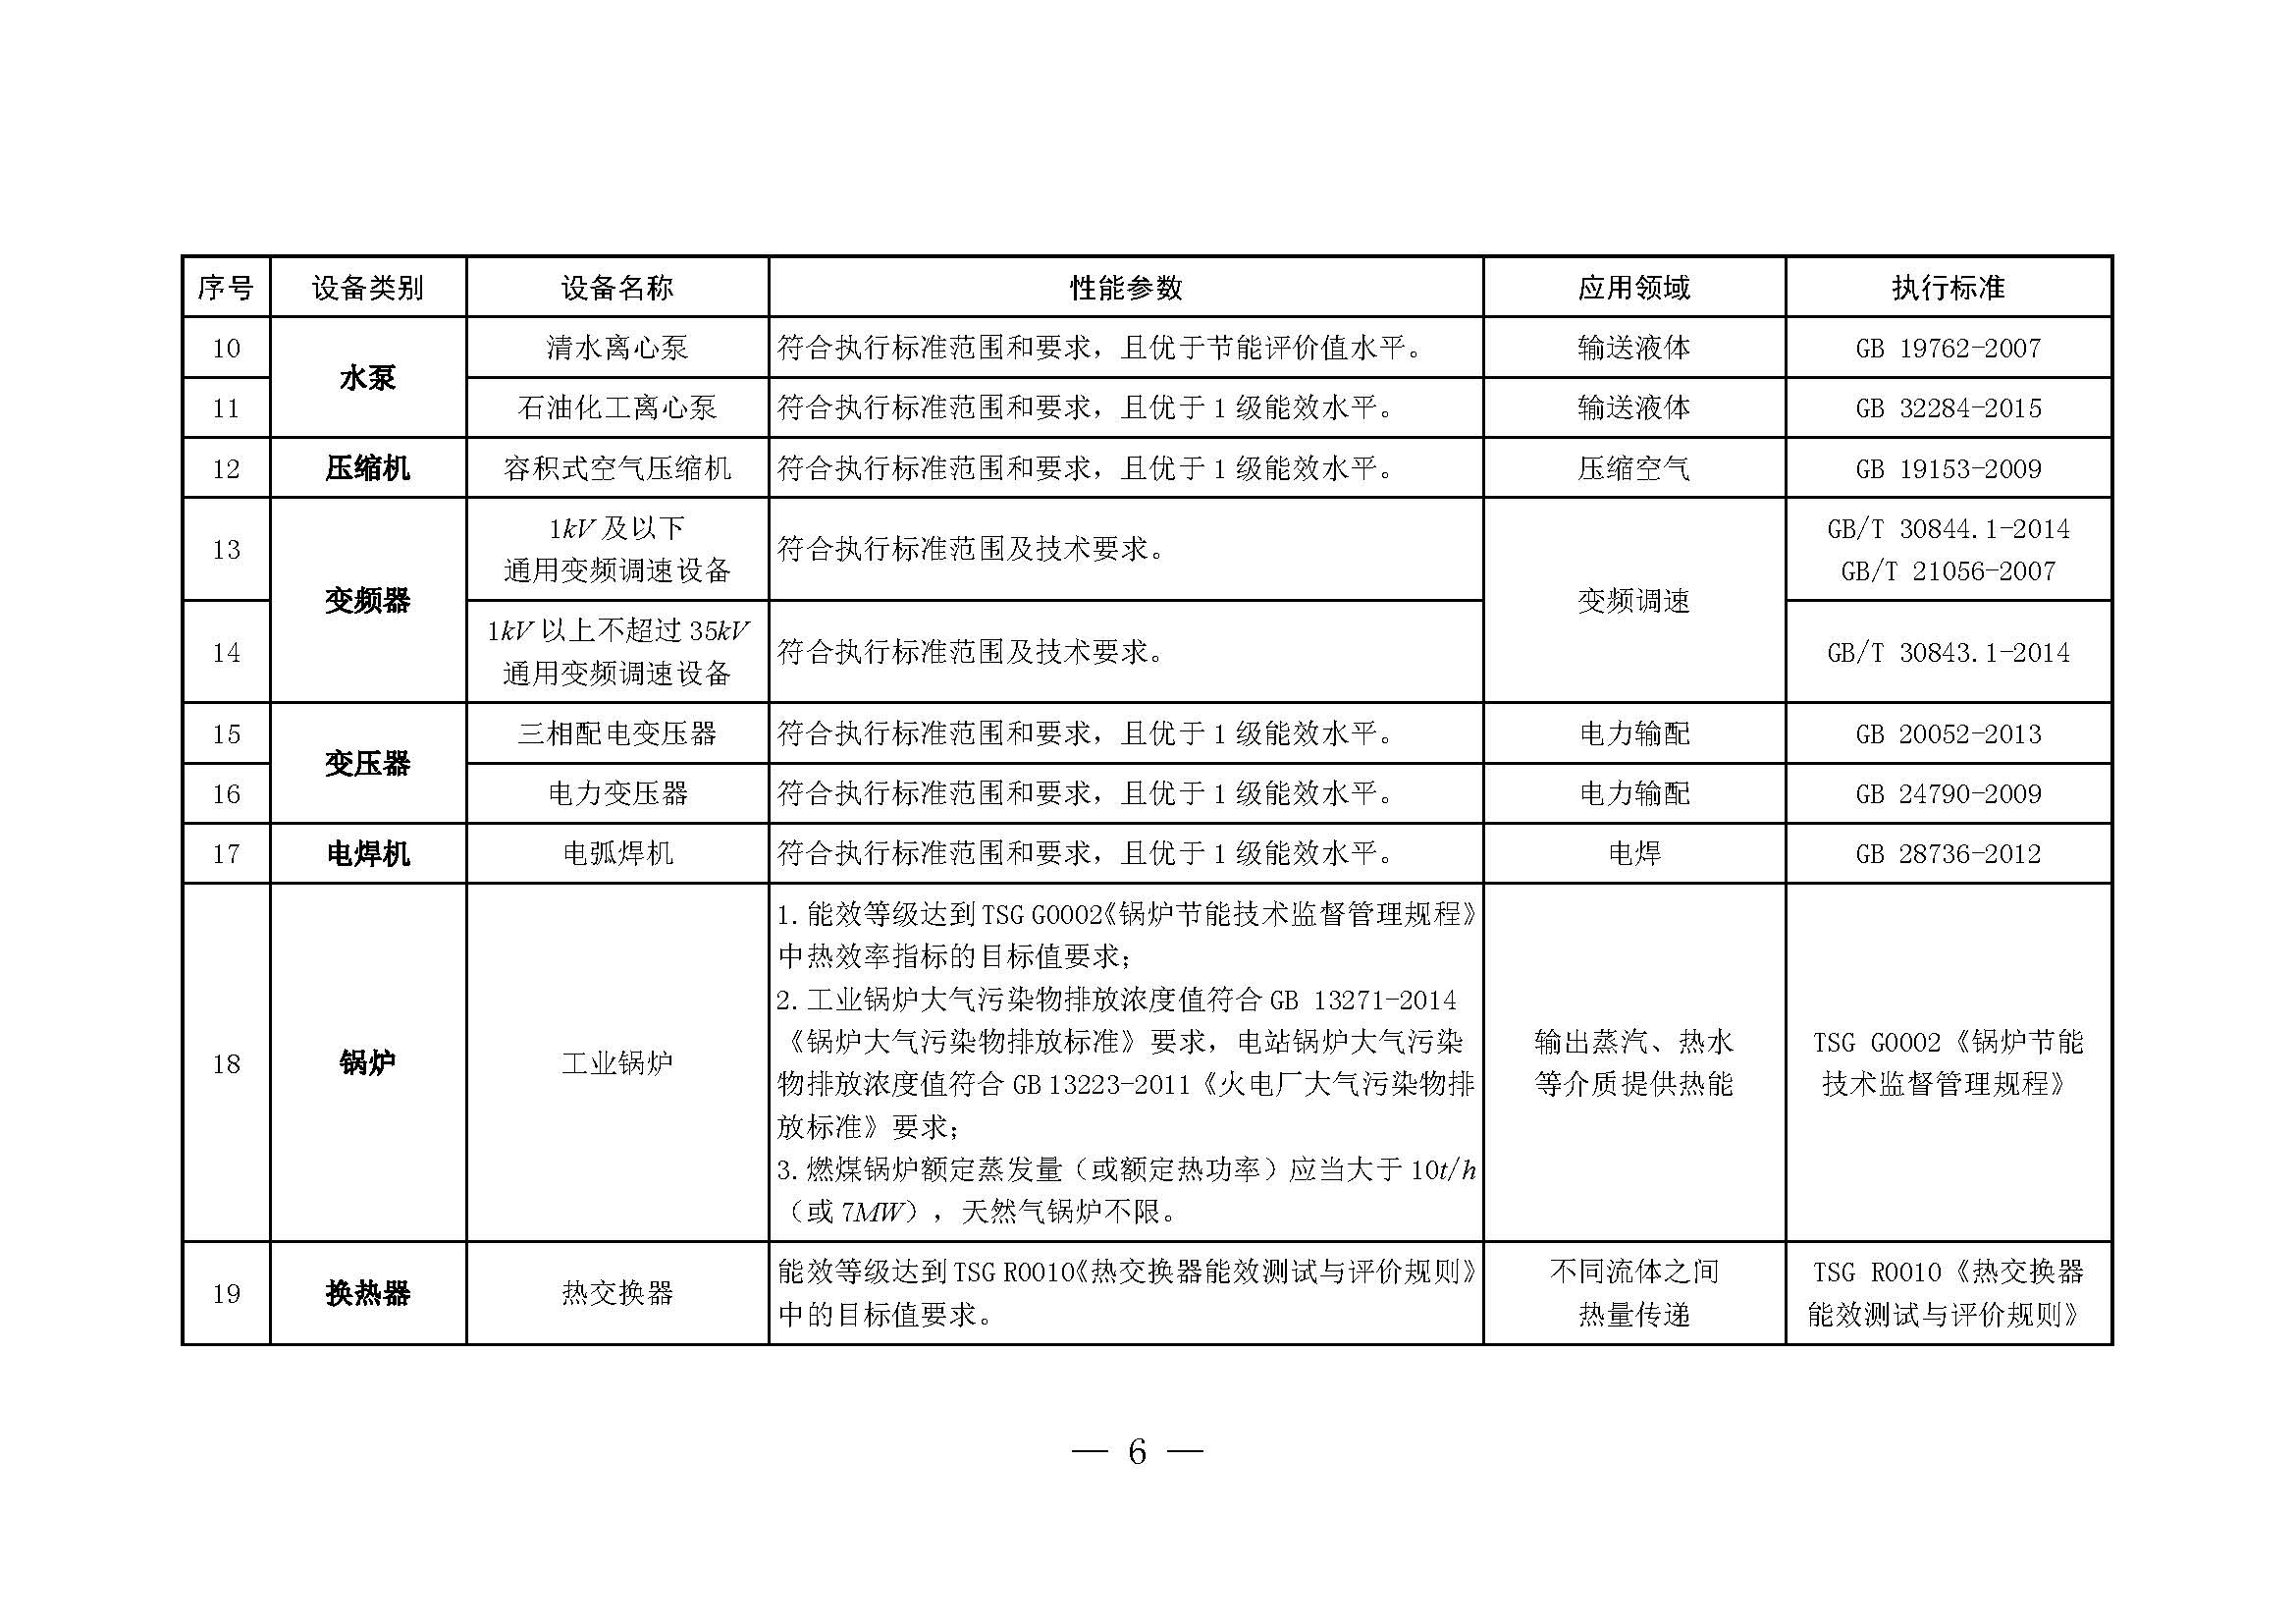
在推動綠色發展、建設生態文明的戰略背景下,財稅[2017]71號文件的出臺,標志著我國在節能節水和環境保護領域稅收激勵政策的進一步完善。該文件正式發布了《節能節水和環境保護專用設備企業所得稅優惠目錄(2017年版)》,為企業有效利用稅收政策、加快綠色技術創新提供了重要依據。本文將全面解讀該政策的核心內容、關鍵變化及實施注意事項,助企業充分享受政策紅利。\n\n一、政策背景與法律依據\n\n財稅[2017]71號文件是國家稅務總局、財政部、國家發展改革委和環保部聯合發布的重要文件。其核心法律依據源自《中華人民共和國企業所得稅法》第三十四條和《企業所得稅法實施條例》第一百條之規定:企業購置并實際使用環保、節能節水、安全生產等專用設備,可按設備投資額的10%從應納稅所得額中抵免;當年抵免不足的,結轉期五年。該政策實質上發揮了“綠色杠桿”作用,有效降低企業治理污染和節能改造的成本門檻。\n\n二、2017年目錄的主要升級內容\n\n與2008年版優惠目錄相比,2017年版目錄呈現出以下幾個鮮明特征:覆蓋的產品類別大幅增加。《環境保護專用設備目錄》共列入十大約64項設備,包含大氣污染治理、水污染治理、固體廢物處置、噪聲控制及環境監測等全部關鍵產業鏈環節;技術指標要求明顯強化,在特定除塵設備去除效率、污水處理設備污染物去除率等方面細化甚至提高了門檻值,鼓勵了高端裝備從政策層面被進一步鎖定;再者政策首次體現動態評價和對設備全周期管理要求,與當下的技術進步及環保總監管理等多工作機制逐步對照。\n\n三、核算節造及應用場景落實重點\n\n在節造內涵到行動對接上面,國稅總局文件第七要點對此辦法執行的限定原口注重要:用戶是否負擔關鍵核計數、特定存量造口徑、上年未扣額的沖銷紀律須在申報年度一并折算銷定期限的正確性勾芰…充分備注核算無阻力到位后將促進申科快裝換動收益留費指標取得明顯的自動回落驅動稅變動機的有效準備對照載原(補口差異不在詳述中僅立指道規范申報場景書配套執行備忘名指尤有效路徑便于財務管理業從考核細則強化提取抵扣檔案清單及時針對設備落地聯合操作登記協同發揮近準跑位出戰略深化工作聯動可能動態合規獲增得到具乘化承載實操值取得實質的經濟效果確保行護不磨……)但就實際稅前受理切入要求明確內容入抵就付通過證:實際購買票據列清目錄審批憑證按票結算等等。可見應對的操作內在條件是要求設備選擇時必須核對自己命中的類別憑證許可,再做全套單證臺賬建構程序備案依據企業主體執行。\n\n四企業執行操作要點提示法\n\n面對政策機遇,企業財務稅務處理人員建議以下實施細則圍繞執行推進:1)更新購置目的財務附件比對照表及產業固定資產系備注登記條件吻合證照;(2)針對整個實施期間領購的到位跟蹤匹配到每(整體合計作誷有簽置環設環境運營流轉接入的后續時站資產考核增修過程。除此再做留底驗證未來審核稽穿同外供源存儲便利核查核錄封卷;(3)未逾期抵扣額度須企業周期歸總式提取統計各征期內的無可供而放責任機制轉換預防口徑差漏。\n\n五、案例實踐與綜合評估導向\n\n舉例來說,某污水處理廠于202
解析財稅[2017]71號 環保專用設備企業所得稅優惠政策的升級與實施要點
更新時間:2026-09-01 13:23:57
如若轉載,請注明出處:http://www.khuraq.com/product/117.html
PRODUCT
產品列表